海怡半島/正在供樓一邊減輕供款,
一邊減輕供款,
一邊釋放物業資金?
物業估值約 $1,200 萬、欠按揭約 $200 萬。每月原本供 $20,000,能否研究將自行供款降至約 $10,000,同時提取 $140 萬作資金安排?講座會拆解背後的計算與條件。
以上為10年情境的目標,並非已實現結果。10年月供算術差額約120萬元,未扣全部成本,不等於淨節省;提取資金涉及貸款。原月供$20,000
方案目標月供$10,000
方案提取資金$140萬
講座約一小時,另設約半小時問答;日期及實際時間以最新報名表和主辦方確認為準。
目前公布的講座場次已結束,請向中心查詢最新日期。
查看最新場次及免費報名供樓壓力研究每月負擔和還款年期
生活現金流了解現契物業的資金選擇
置業部署比較首期和資金安排
以上為研究方向,實際結果因人而異,涉及借貸及投資風險。第一步
選擇你的情況02/你的物業,更多可能
供緊樓、已供完,還是準備買樓?看看不同情況下,如何重新思考供款、現金流和首期。以下為情境目標及預測,並非已實現成果或保證回報。
物業估值約 $1,200 萬、欠按揭約 $200 萬。每月原本供 $20,000,能否研究將自行供款降至約 $10,000,同時提取 $140 萬作資金安排?講座會拆解背後的計算與條件。
以上為10年情境的目標,並非已實現結果。10年月供算術差額約120萬元,未扣全部成本,不等於淨節省;提取資金涉及貸款。原月供$20,000
方案目標月供$10,000
方案提取資金$140萬
現契自住物業,估值約 $850 萬。樓在自己住,沒有租金收入。
約 $600 萬現契出租物業,已有每月 $13,000 租金。
樓價 $848 萬,七成按揭需準備 $254.4 萬首期。
欠款 $320 萬、原月供 $33,000、尚餘10年,能否研究每月 $22,700、目標8年完成的安排?
兩組供款的算術差額約 $178 萬;尚未確認餘下本金如何清償,不代表淨節省,亦非已實現成果。以一層約 $540 萬的現契物業及72歲業主的情況,研究每月 $6,000 的收入目標,以及20年間的還款與傳承安排。
收入及清償均為情境預測;借貸資格、壽險條款與非保證利益須獨立核實。由500萬元物業換至700萬元物業,先比較200萬元樓價差額及可能涉及的貸款和費用。
完整融資及還款資料尚未核實,不代表無須額外資金或供款。03/講座內容
由銀行按揭、現契套現以至購樓首期,逐項分辨貸款本金、利息、資產價值與預計現金流。
比較按揭利率、還款年期、罰息及相關轉按費用。
物業累積淨值,如何評估新融資及相關負債。
無須賣樓,仍可以研究資金運用及現金流。
租金以外,如何評估其他預期收入及其風險。
一次過提取資金,同中長期貸款安排有哪些需要留意的事項。
比較七成、九成按揭及全額付款的首期與借貸成本。
選擇你的情況,輸入基本資料,看看不同安排的參考結果。無須提供姓名或電話。
先以簡單資料比較貸款、月供及首期;涉及保單和多層融資的結果須待完整產品資料核實。
三種物業情況 基本試算 · 研究用途
以下預先填入的是示例數字。請改成你自己的資料,再按試算。
同時比較全額付款、七成按揭及假設符合資格的九成按揭。九成批核不保證。
選擇情況、填入基本資料,即可查看初步按揭比較。
本試算使用個別保單建議書按保費比例套算及假設融資條件,並非個人報價、銀行批核或收益保證。實際保單可能不同;派息、非保證利益、匯率、利率及費用可變動,可能需要額外注資,亦可能無法按預計年期清償貸款。
試算時會分開顯示:客戶每月實際負擔、貸款餘額及資產價值假設。不會將資金提取或借貸當成純利潤。
* 以上屬情境試算。銀行批核、保險回報、融資成本、提早退保及方案費用可令結果不同;尚未取得完整方案參數時,不會提供保證節省或保證贖樓年份。
先透過銀行或地產機構查閱物業參考估價,再於下方輸入相關數字。本站未接駁實時估價系統,不會自行虛構樓價。
融資差額僅為「假設按揭成數 × 參考估值 − 舊按揭欠款」的數學結果的算術結果,並非銀行批核或實際套現額。未扣除任何轉按費用,亦未考慮收入、信貸及物業類型限制。
以下為標準銀行按揭試算,主要比較首期、每月供款及利息;上方逐月情境模型則另行追蹤融資、保單價值及現金流。兩種工具均不將貸款套現視為淨收益。
比較同一筆欠款、相同剩餘年期下,兩個利率的月供及總利息。
新增融資仍屬負債,必須考慮借貸後的本金及利息還款責任。
比較不同假設按揭成數下的首期及借貸成本。
選擇類別後輸入數字,再按「計算」。
假設每月等額本息還款、全期利率不變,未計未輸入的按揭保費、提早還款費用、物業交易稅費或任何金融產品回報。此工具不判斷按揭申請資格。
假設貸款 HK$300萬,年利率固定 3.5%,按月等額還款,沒有其他費用。以下只用作比較還款年期,並非銀行實際報價。
月供表面上少約 $6,427,但因為還款期延長十年,累計利息反而多約 $64.5萬。
數字經四捨五入;假設全期利率不變、沒有提早還款及其他費用。實際轉按、銀行條款及費用可令結果不同。
查看講座登記方式以下按中心現有講座內容整理,亦解答金融產品與按揭資格的常見誤解。
是。免費物業活化講座包括講解與答問,確實活動時段以主辦方確認為準。
可以。講座以具體物業情境及數字解釋按揭、融資及資金安排。
可以。正在供樓人士、現契業主及計劃置業人士均可參加。
香港中環德輔道中148號安泰大廈19樓07室,鄰近上環港鐵站E1出口。
一般聽講座無須。可先記錄物業的大約估值、按揭欠款及每月供款,方便日後如需要個別討論。
無須。講座先講解可行方法與風險;是否作進一步申請由參加者決定。
可以先參加。村屋、未補地價居屋等物業申請融資時有不同條件或限制,需要另行核實。
可以參加講座了解。不過金融產品及銀行貸款申請可能受到年齡、還款能力及其他審批條件影響。
並非。部分方案可能用投資收入或預留現金支持供款,仍然有貸款、利息、回報不達預期及其他風險。
不一定。部分保單會包含非保證利益,實際退保價值及派息可能與原先預測不同。
並非。需要符合銀行與按揭保險的指定資格,最終以實際審批為準。
報名免費講座;參加後如有需要,可另外預約一對一會面。亦可 WhatsApp +852 9828 0088 查詢。
講座以個案分析說明;是否適合,須按個人情況及實際產品條款評估。
這是研究物業價值、借貸及資金安排的統稱;不一定要轉按。是否合適取決於財務狀況、產品條件和風險承受能力。
不是。套現可能來自新貸款,仍需還本付息;供款差額亦未計所有融資成本、投資損失及相關費用。
完整年度保單退保價值、融資條件及費用尚待核實;缺少資料時無法可靠地估算清償年份或淨成本。
貸款利率及非保證利益可能變動;現金流不足或抵押品價值下降時,可能需要追加資金,甚至被要求提早退保並蒙受損失。
不能保證。按揭成數、按揭保險及其他條件均須按申請人、物業及銀行實際審批核實。
05/關於中心
Hong Kong Finance Training Centre
 金融投資研究
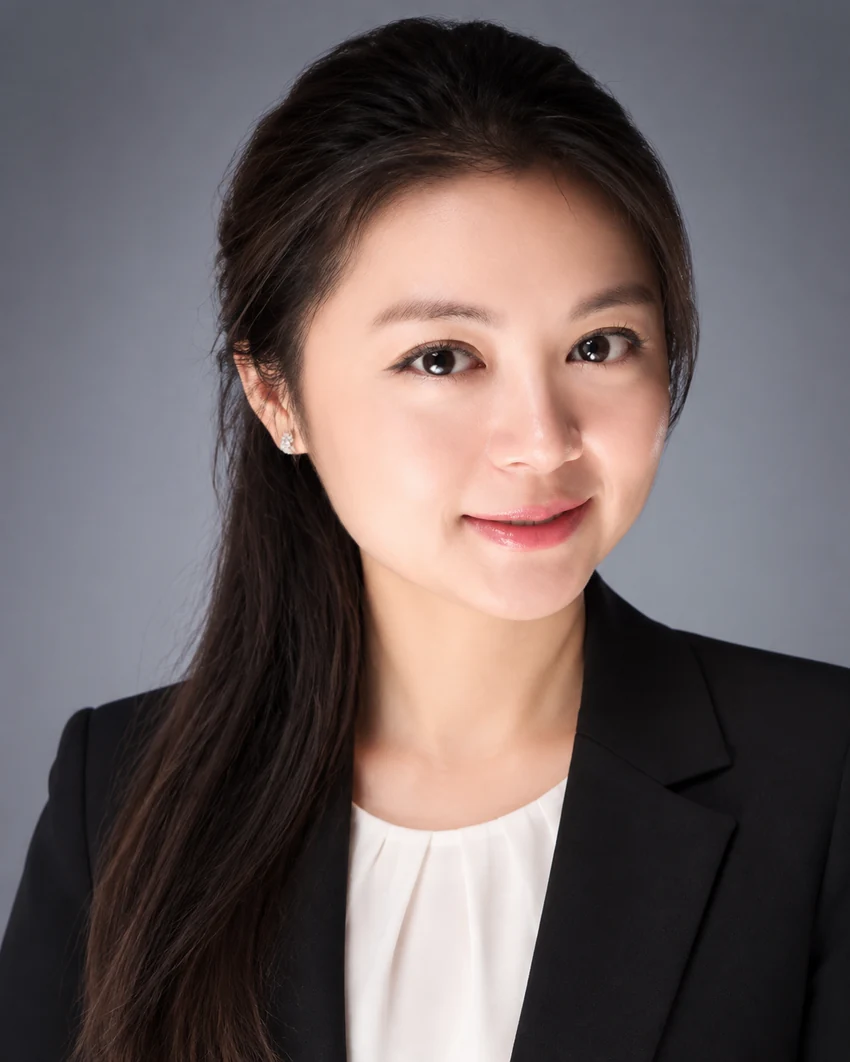
英國埃克塞特大學金融與管理碩士|通過 CFA 三級考試|香港財經分析師學會會員
擁有約十年金融機構相關經驗,專注固定收益投資、債券信用研究、資產管理及股權投資分析,曾於倫敦及深圳金融機構從事研究與投資項目工作。
具備債券信用評級、投資估值、盡職調查及金融產品結構分析經驗,亦曾參與房地產融資及跨境房貸可行性研究。
曾參與三期債券投資資產管理計劃,相關項目資料記載總規模約人民幣十億元;以上為個人過往參與項目,並非本中心管理資產。
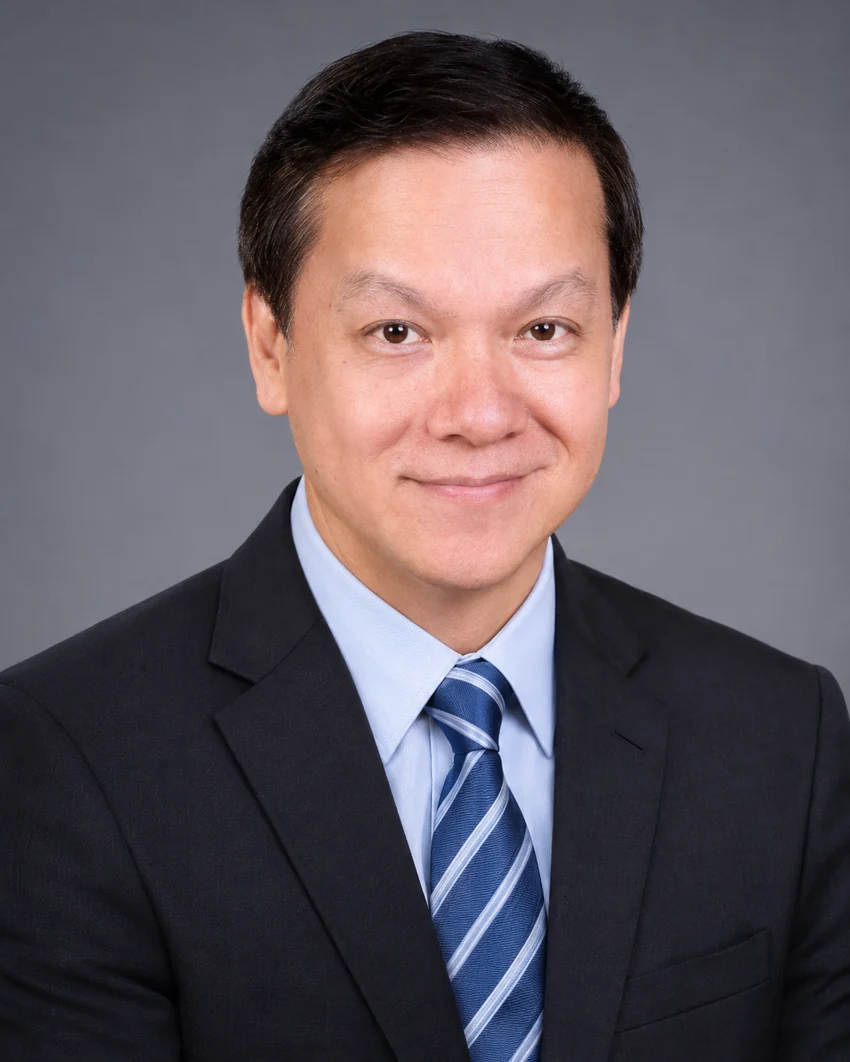 傳媒與企業培訓
法學士(對外經濟貿易大學)· 哲學博士(美國加州大學)
資深跨媒體工作者及企業培訓導師,自1976年起參與電視及廣播工作,累積約五十年傳媒、主持及企業培訓經驗;曾於香港大學專業進修學院任客座講師。
1987年創立香港人際口才學會,曾為金融機構、大專院校及企業提供溝通、表達與管理培訓,擅長將複雜概念轉化成易於理解的實例。
曾任香港商業電台、新城電台、香港電台及無線電視等機構主持及管理職務;著有《辦公室突圍64法》等著作。
講座約一小時,另設約半小時問答。選擇合適場次並填寫資料,即可登記。